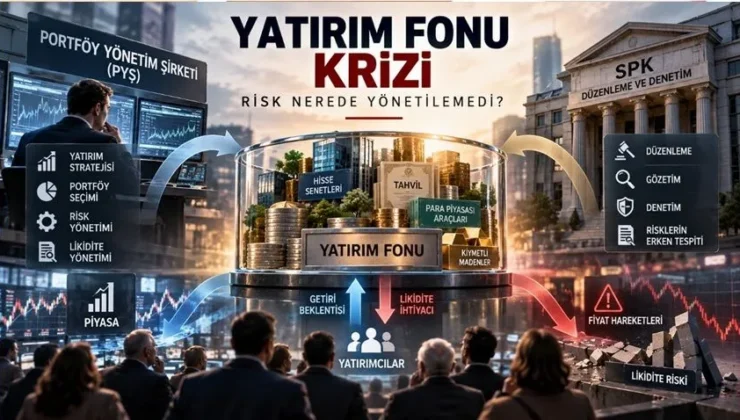
Son dönemde Türkiye piyasalarında bazı yatırım fonlarında baş gösteren likidite sıkıntıları ve tasfiye kararları, şirketlerin finans yönetimindeki en hassas dengeyi yeniden gündeme taşıdı: Risk ve Getiri Dengesi.

Maaş, vergi, kredi taksiti ya da tedarikçi ödemeleri kapıdayken ekrandaki sanal getiriye odaklanıp likiditeyi kilitlemek, ana faaliyetlerin durmasına yol açabiliyor. Valor Kurucu Ortağı Sefa Karaca, şirketlerin nakit kaynaklarını yönetirken göz önünde bulundurması gereken kritik stratejileri değerlendirdi.
1. KASADAKİ HER PARANIN AMACI VE VADESİ FARKLIDIR
Şirket kasasında duran her para aynı risk anlayışıyla değerlendirilemez. 3 hafta sonra ödenecek vergi rezervi ile 2 yıl boyunca dokunulmayacak kaynak aynı yatırım aracına yönlendirilemez. Nakdin kullanım amacına ve vadesine göre doğru sınıflandırılması, kısa vadeli yükümlülüklerin aksamasını önler.
2. KENDİ KENDİNİZE ŞU SORUYU SORUN: “BU PARAYA 2 AY ULAŞAMAZSAK NE OLUR?”
Şirketler için geçerli tek bir “güvenli yatırım oranı” yoktur. Doğru limit; nakit akışının öngörülebilirliği, borçluluk ve tahsilat sürelerine göre değişir. Yönetimlerin herhangi bir yatırım aracına girmeden önce “Bu yatırım değer kaybederse veya paraya birkaç ay erişemezsek ana faaliyetlerimiz durur mu?” sorusunu samimiyetle yanıtlaması gerekir.
3. FONUN ADINA DEĞİL, İÇİNDEKİ VARLIKLARA BAKIN
Geçmişte yüksek performans gösteren bir fon, gelecekte anaparanın korunacağını veya ihtiyaç anında nakde kolayca dönüşebileceğini garanti etmez. Yatırım kararı verirken fonun taşıdığı dayanak varlıklar, kaldıraç oranı ve portföy yoğunlaşması detaylıca incelenmelidir.
4. FARKLI İSİMLİ ÜRÜNLER GERÇEK ÇEŞİTLENDİRME SAĞLAMAZ
Sadece birden fazla yatırım ürünü almak riski dağıtmaya yetmez. Çoğu zaman farklı isimlerdeki fonlar aynı varlık gruplarına odaklanır ve benzer risklere maruz kalır. Şirketlerin; kurum, varlık ve vade bazında limitler koyduğu yazılı bir “Nakit ve Yatırım Politikası” oluşturması şarttır.
5. CFO’NUN ÖNCELİĞİ GETİRİ DEĞİL, ÖDEME GÜCÜDÜR
Finans yöneticilerinin asli görevi yalnızca varlıklara getiri sağlamak değil, şirketin ödeme gücünü ve büyüme sürdürülebilirliğini korumaktır. Nakit, ekstra getiri arayışından önce şirketin ana faaliyetlerini güvenceye alan temel kalkandır.
#NakitYönetimi #FinansalYönetim #YatırımFonları #LikiditeYönetimi #RiskYönetimi #CFO #SefaKaraca #Valor