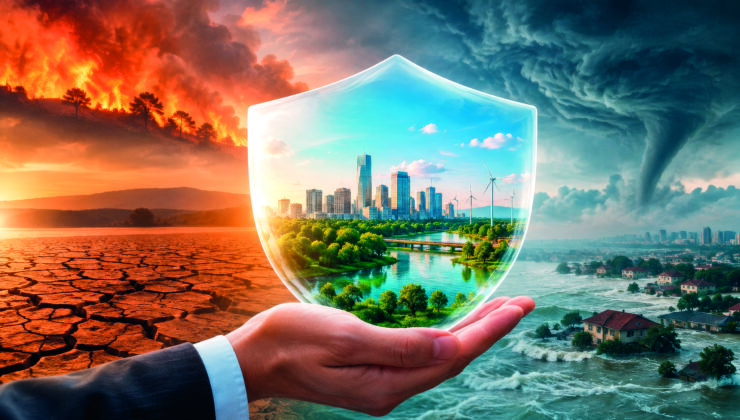
İklim değişikliği artık yalnızca çevresel bir sorun olarak değil, şehirlerden tarıma, sanayiden enerji altyapısına ve şirketlerin bilançolarından hane gelirlerine kadar ekonominin tamamını etkileyen bir risk alanı olarak öne çıkıyor. Artan doğal afetler, aşırı sıcaklıklar ve iklim kaynaklı ekonomik kayıplar, risklerin gerçekleşmesinden sonra oluşan hasarın karşılanmasının ötesinde, önleyici ve kapsayıcı finansal mekanizmaların önemini artırıyor. Bu noktada sigorta sektörü, sahip olduğu veri, risk modelleme, mühendislik ve finansman kapasitesiyle iklim dayanıklılığının önemli aktörlerinden biri haline geliyor. Türkiye Sigorta Birliği Başkanı Ahmet Yaşar, COP31’in Türkiye açısından bu dönüşümün anlatılması ve sigortanın iklim politikalarındaki rolünün yeniden ele alınması için önemli bir fırsat sunduğunu belirterek, sigortacılığın yalnızca hasar sonrasında devreye giren bir mekanizma olarak değerlendirilmemesi gerektiğini vurguladı. Yaşar, iklim değişikliğinin ekonomik hayat üzerindeki etkilerinin artık doğrudan hissedildiğine dikkat çekerek sözlerine şöyle devam etti: “İklim değişikliği artık gelecek kuşakların meselesi değil, bugün şehirlerimizi, tarımımızı, sanayimizi, enerji altyapımızı ve şirketlerimizin bilançolarını etkileyen ekonomik bir gerçeklik.
Böyle bir ortamda sigortanın rolünü yalnızca hasar gerçekleştikten sonra ödeme yapan bir sistem olarak tanımlayamayız.”
RİSK GERÇEKLEŞMEDEN ÖNCE SİGORTA DEVREDE OLMALI
Sigorta sektörünün sahip olduğu bilgi ve finansal kapasitenin risk gerçekleştikten sonra değil, risk ortaya çıkmadan önce kullanılmasının önemine işaret eden Yaşar, sigortanın şehirlerin ve yatırımların tasarım aşamasından itibaren sürece dahil edilmesi gerektiğini söyledi. Yaşar, “Sigorta sektörünün sahip olduğu veri, modelleme, risk mühendisliği ve finansal kapasite risk gerçekleşmeden önce kullanılmalı. Sigorta, şehirlerin, altyapıların, enerji yatırımlarının ve üretim tesislerinin tasarımından itibaren sürecin içinde olmalı. Riskin doğru anlaşılması, azaltılması, paylaşılması ve fiyatlanması yatırımları daha dayanıklı hale getirirken finansmana erişimi de kolaylaştırıyor” diye konuştu. Yaşar, COP31 kapsamında Türkiye’nin dünyaya vermek istediği mesajın da bu anlayış üzerine kurulacağını belirtti. Sigortanın iklim dönüşümünün yalnızca finansal güvencesi olmadığını ifade eden Yaşar, sektörün aynı zamanda uygulama altyapısının temel unsurlarından biri olduğunu kaydetti.
SEKTÖR 744 MİLYAR LİRA PRİME ULAŞTI
Sigorta sektörünün iklim riskleri karşısındaki rolünün güçlenmesi, sektörün ekonomik büyüklüğünün de arttığı bir döneme denk geliyor. 2026 yılı haziran sonu itibarıyla toplam prim üretimi geçen yılın aynı dönemine göre yüzde 29 artarak 744 milyar liraya ulaştı. Sektörün aktif büyüklüğü 4,4 trilyon liraya, ülke ekonomisine sağladığı fon ise 3,6 trilyon liraya çıktı. Aynı dönemde aktif sigortalı sayısı 34,7 milyon kişiye yükselirken, bireysel emeklilik sistemi ve otomatik katılım sisteminin toplam fon büyüklüğü 2,4 trilyon lira seviyesine ulaştı. BES ve OKS’de tekil katılımcı sayısı ise 16,9 milyon kişi olarak gerçekleşti. Türkiye’de sigorta penetrasyonunun yüzde 2,62 seviyesinde bulunması ise sektörün önündeki büyüme alanına işaret ediyor. Sektörün 2030 hedefleri arasında sigorta penetrasyonunu yüzde 4,7’ye çıkarmak ve prim üretimini 50 milyar dolara ulaştırmak bulunuyor.
KORUMA AÇIĞININ AZALTILMASI ÖNCELİKLİ
İklim kaynaklı risklerin yalnızca ekonomik varlıkları değil, insanların gelirlerini ve yaşamlarını da tehdit ettiğini belirten Yaşar, dayanıklılık kavramının toplumun tamamını kapsayacak şekilde ele alınması gerektiğini ifade etti. Aşırı sıcaklıklar, doğal afetler, gelir kayıpları ve iklim kaynaklı ekonomik kırılganlıkların toplumun farklı kesimleri üzerindeki etkilerine dikkat çeken Yaşar, iklim dayanıklılığının yalnızca binaların, fabrikaların ve altyapının korunmasıyla sınırlı tutulamayacağını belirterek, “İnsanların yaşamlarını, gelirlerini ve geleceklerini koruyabilecek finansal mekanizmalara da ihtiyaç var. Koruma açığını azaltmak, sigortaya erişimi genişletmek ve kapsayıcı çözümler geliştirmek bu nedenle kritik” dedi. Bu çerçevede mikro sigorta ve sosyal koruma modellerinin yanı sıra daha geniş kesimlere ulaşabilecek yeni sigorta ürünlerinin geliştirilmesi önem kazanıyor. Teknoloji ve veri kullanımının yaygınlaşmasıyla birlikte daha kişiselleştirilmiş ve erişilebilir sigorta çözümlerinin geliştirilmesi de sektörün öncelikleri arasında yer alıyor.
KAMU-ÖZEL SEKTÖR İŞ BİRLİĞİ ÖNE ÇIKIYOR
İklim risklerinin büyüklüğü, yalnızca sigorta sektörünün kapasitesiyle yönetilemeyecek ölçekte risk paylaşım mekanizmalarını da gündeme getiriyor. Bu noktada kamu ve özel sektör iş birlikleri önem kazanırken, Türkiye’nin DASK ve TARSİM gibi kamu-özel sektör risk paylaşımı modellerinden elde ettiği deneyimin uluslararası tartışmalara katkı sağlayabileceği değerlendiriliyor. COP31’in de bu açıdan yalnızca iklim hedeflerinin konuşulduğu bir zirve olmaktan çıkarak somut uygulamaların, uluslararası ortaklıkların ve yeni finansman modellerinin geliştirildiği bir platforma dönüşmesi hedefleniyor. Yaşar, önümüzdeki dönemde sigorta sektörünün sorumluluğunun yalnızca mevcut riskleri güvence altına almakla sınırlı olmayacağını belirterek, kapsayıcılığın önemine dikkat çekti: “Dayanıklılık ancak toplumun tüm kesimlerini kapsadığında gerçek anlamını kazanır. Sigorta sektörünün teknoloji, veri ve yeni ürün modellerini kullanarak daha fazla insana ulaşması önümüzdeki dönemin önemli sorumluluklarından biri olacak.” Bu yaklaşım, sigortacılığın iklim değişikliğine karşı yalnızca hasarların finansmanını sağlayan bir sektör olmaktan çıkarak, risklerin önceden belirlenmesi, azaltılması ve toplumun farklı kesimlerinin ekonomik dayanıklılığının güçlendirilmesinde daha aktif bir rol üstlenmesini gündeme getiriyor. Antalya’da gerçekleştirilecek COP31 ise Türkiye’nin bu deneyimi ve hedefleri uluslararası kamuoyuyla paylaşması açısından önemli bir zemin oluşturacak.
COP31’DE TÜRKİYE’DEN DÜNYAYA, SİGORTANIN İKLİM DÖNÜŞÜMÜNÜN YALNIZCA FİNANSAL GÜVENCESİ DEĞİL, UYGULAMA ALTYAPISININ DA TEMEL UNSURLARINDAN BİRİ OLDUĞU MESAJINI VERMEK İSTİYORUZ.