Küresel piyasalarda yön arayışı sürüyor. Orta Doğu’daki jeopolitik belirsizlikler, enerji fiyatlarındaki dalgalanma, merkez bankalarının para politikalarına yönelik beklentiler ve yapay zekâ bağlantılı şirketlerin finansal performansına ilişkin soru işaretleri piyasalarda oynaklığı artırıyor.
ABD tarafında özellikle yapay zekâ şirketlerinin gelir ve kârlılık görünümüne yönelik beklentiler teknoloji hisseleri üzerinde baskı oluşturdu. OpenAI’ın yıllık gelir hedeflerine ulaşmasına ilişkin soru işaretlerinin artmasıyla birlikte, şirketle yüksek hacimli iş ilişkileri bulunan Oracle hisseleri yüzde 5,5 geriledi. Yapay zekâ bağlantılı diğer teknoloji hisselerinde de satışlar görüldü.
Analistler, gelecek haftadan itibaren hız kazanacak bilanço sezonunun özellikle teknoloji şirketleri açısından belirleyici olacağını değerlendiriyor.
PETROL 100 DOLARIN ÜZERİNDE
Orta Doğu’daki gelişmeler enerji piyasalarındaki fiyatlamaları da etkilemeye devam ediyor. Hürmüz Boğazı çevresinde yaşanan gelişmeler ve ABD kıyılarını etkileyen kasırganın enerji arzına yönelik endişeleri artırmasıyla Brent petrolün varil fiyatı dün 104 doların üzerine çıktı.
Yeni işlem gününde ise Brent petrol yüzde 1,4 düşüşle 102,8 dolar seviyesine geriledi.
FED’DEN SIKI PARA POLİTİKASI MESAJLARI
ABD Merkez Bankası yetkililerinin açıklamaları da yatırımcıların odağında yer aldı. Fed Yönetim Kurulu Üyesi Christopher Waller, ekonomik verilerin beklentiler doğrultusunda gelmesi halinde enflasyonu yüzde 2 hedefine daha hızlı döndürmek amacıyla ilave faiz artışlarının gerekebileceğini söyledi.
Waller, “Faiz artışlarının art arda toplantılarda yapılması gerekmiyor ancak makul bir süre içinde gerçekleştirilmesi gerekiyor” dedi.
St. Louis Fed Başkanı Alberto Musalem de enflasyonun hedefe dönmesi için para politikasında daha fazla sıkılaşma gerekebileceğini ifade etti.
ABD’nin 10 yıllık tahvil faizi yüzde 5,22 seviyesinde seyrederken, dolar endeksi 102’ye geriledi. Tahvil faizlerindeki düşüş ve doların zayıflamasından destek bulan altının ons fiyatı yüzde 1,2 yükselerek 4 bin 184 dolara çıktı.
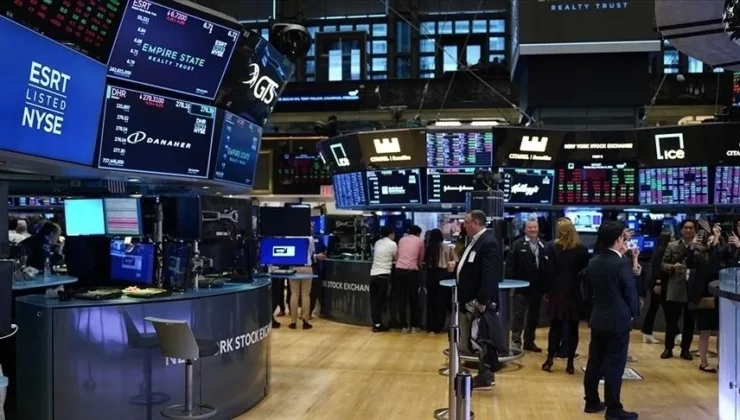
New York borsasında S&P 500 yüzde 0,47, Nasdaq yüzde 1,25 gerilerken, Dow Jones yüzde 0,10 yükseldi.
AVRUPA BORSALARINDA SATIŞ BASKISI
Avrupa piyasalarında enerji maliyetlerindeki artış ve tahvil piyasalarındaki satış baskısı etkili oldu.
İngiltere Merkez Bankası Başkanı Andrew Bailey, İstanbul Ekonomi Forumu’nda yaptığı açıklamada küresel finansal sistemin dayanıklılığını koruduğunu ancak daha büyük şoklara karşı hazırlıklı olunması gerektiğini söyledi.
Almanya’da ağustos ayında ihracat aylık bazda yüzde 0,8 azalırken, ithalat yüzde 0,9 arttı. Dış ticaret fazlası 19,5 milyar avroya geriledi. Alman hükümeti ise bu yıl için büyüme tahminini yüzde 0,5’ten yüzde 1,3’e yükseltti.
Dün FTSE 100 yüzde 0,16, FTSE MIB 30 yüzde 1,35, DAX 40 yüzde 1,18 ve CAC 40 yüzde 0,51 değer kaybetti.
ASYA’DA KARIŞIK SEYİR
Asya piyasalarında enerji maliyetleri ve teknoloji şirketlerinin kârlılık görünümüne yönelik endişeler risk iştahını sınırladı.
Japonya’da Nikkei 225 yüzde 0,1, Çin’de Şanghay bileşik endeksi yüzde 0,6 gerilerken, Hong Kong’da Hang Seng yüzde 1,2 yükseldi. Güney Kore piyasaları ise tatil nedeniyle kapalı kaldı.
Japonya’da ağustos ayında hanehalkı harcamaları yıllık bazda yüzde 3,1 azaldı.
BIST 100 12 BİN 213 PUANDA
Yurt içinde Borsa İstanbul’da BIST 100 endeksi günü yüzde 0,75 yükselişle 12 bin 213,58 puandan tamamladı.
Hazine ve Maliye Bakanı Mehmet Şimşek, 17 fonun tasfiye edildiğini ve 43 bin fon katılımcısının paralarının ilgili bankalara transfer edildiğini açıkladı.
Dolar/TL, yeni güne yüzde 0,2 artışla 49,3420 seviyesinden başladı.
Analistler, BIST 100 endeksinde 12 bin 300 ve 12 bin 400 puanı direnç, 12 bin 100 ve 12 bin puanı destek seviyeleri olarak izliyor.
Bugün yurt içinde ağustos ayı sanayi üretimi, yurt dışında ise Japonya makine siparişleri ile ABD Michigan Üniversitesi tüketici güven endeksi ve enflasyon beklentileri takip edilecek.