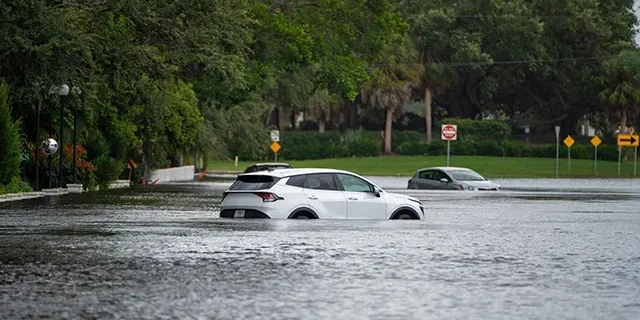
İstanbul’da geçen hafta etkili olan yoğun yağışlar ve su baskınları, konut, araç ve iş yerlerinde oluşabilecek hasarlara karşı sigorta güvencesini yeniden gündeme taşıdı. Aksigorta’nın paylaştığı verilere göre Türkiye genelinde araçlarda kasko sigortalılık oranı yüzde 26, özel konut sigortalılık oranı ise yaklaşık yüzde 20 seviyesinde bulunuyor.
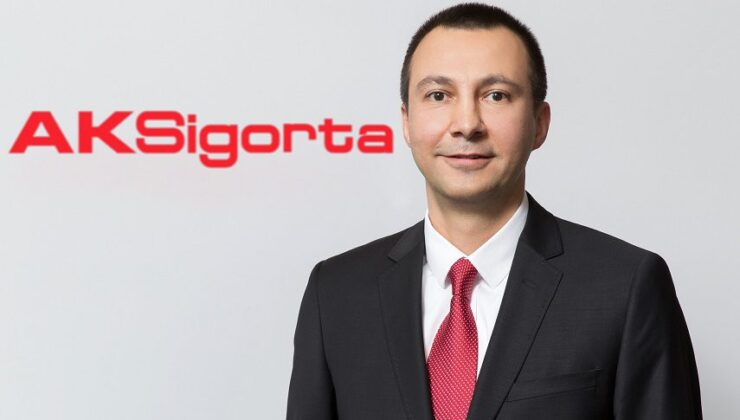
Aynı su baskınının evleri, araçları ve iş yerlerini birlikte etkileyebildiğine dikkat çeken Aksigorta Operasyonlar Genel Müdür Yardımcısı Metin Demirel, beklenmedik hasarların aile bütçeleri ve işletmeler üzerinde ciddi mali yük oluşturabildiğini belirtti.
Demirel, “İhtiyaçlara uygun teminatlarla oluşturulan sigorta güvencesi, hasarın ardından toparlanmayı ve günlük yaşama devam etmeyi kolaylaştırıyor” dedi.
ARAÇLARIN YÜZDE 74’Ü KASKOSUZ
Türkiye’de toplam araçların yalnızca yüzde 26’sının kasko güvencesine sahip olduğunu belirten Demirel, otomobillerde bu oranın yüzde 37’ye yükseldiğini aktardı. Yüksek onarım ve yedek parça maliyetlerinin, sigortasız araç sahiplerinin karşılaşabileceği mali yükü artırdığına işaret etti.
Zorunlu trafik sigortası ile kaskonun farklı güvenceler sunduğunu hatırlatan Demirel, trafik sigortasının üçüncü kişilere verilen zararlar nedeniyle doğan sorumluluklara yönelik olduğunu söyledi. Araç sahibinin kendi aracında sel veya su baskını nedeniyle oluşan hasarın trafik sigortasından karşılanmadığını belirten Demirel, kasko poliçelerindeki ilgili teminatların ve koşulların incelenmesi gerektiğini vurguladı.
KONUTLARDA GÜVENCE AÇIĞI
Özel konut sigortalılık oranının yaklaşık yüzde 20 seviyesinde kaldığını ifade eden Demirel, su baskınlarının yol açtığı zararların binayla sınırlı olmadığını belirtti. Mobilyalar, elektronik cihazlar ve kişisel eşyaların zarar görmesinin yanı sıra yaşam alanının yeniden kullanılabilir hâle getirilmesinin de ek maliyet oluşturabildiğini söyledi.
Demirel, ev sahipleri kadar kiracıların da eşyalarına ve sorumluluklarına uygun sigorta seçeneklerini değerlendirmesi gerektiğine dikkat çekti.
Zorunlu Deprem Sigortası’nın kapsamına da değinen Demirel, şu bilgileri verdi:
“Sel ve su baskını gibi yağış kaynaklı hasarlar DASK kapsamında yer almıyor. Bu risklere karşı korunmak isteyenlerin, konut sigortası poliçelerinde ilgili teminatların bulunup bulunmadığını kontrol etmesi gerekiyor. Ayrıca bina güvencesi ile ev eşyalarına yönelik güvencelerin birbirinden farklı olduğu unutulmamalı.”
FİYAT KADAR KAPSAM DA ÖNEMLİ
Poliçe seçiminde yalnızca prim tutarına odaklanılmaması gerektiğini belirten Demirel; teminat limitleri, muafiyetler ve kapsam dışında kalan durumların birlikte değerlendirilmesini istedi.
Konutun veya iş yerinin bulunduğu bölgenin, aracın kullanım koşullarının ve sigortalanan varlıkların güncel değerlerinin dikkate alınması gerektiğini söyleyen Demirel, düşük prim ödemek amacıyla ihtiyaç duyulan teminatlardan vazgeçilmesinin hasar anında daha yüksek maliyetlere yol açabileceğini ifade etti.