Küresel piyasalar, merkez bankalarının para politikası kararlarının damga vurduğu haftanın ardından yoğun bir makroekonomik veri takvimine hazırlanıyor.
ABD Merkez Bankasının (Fed) 2023’ten bu yana ilk kez faiz artırımına gitmesi, tahvil getirilerinin yüksek seviyelerde kalması ve yapay zeka sektöründe teknoloji geliştirme hızının yavaşlayabileceğine yönelik endişeler risk iştahını sınırladı.
Orta Doğu kaynaklı jeopolitik risklerin devam etmesi de yatırımcıların güvenli liman arayışını ve enerji fiyatlarına yönelik hassasiyetini artırdı.
FED 3 YIL SONRA FAİZ ARTIRDI
Haftanın en önemli gelişmelerinden biri Fed’in faiz kararı oldu. Banka, politika faizini 25 baz puan yükselterek yüzde 3,75-4 aralığına çıkardı. Böylece Fed, Temmuz 2023’ten bu yana ilk faiz artışını gerçekleştirdi.
Fed’in açıklamalarında ekonomik faaliyetin güçlü seyrini koruduğu belirtilirken, enflasyonla mücadelede sıkı para politikasının sürebileceğine yönelik mesajlar öne çıktı.
Para politikasında daha uzun süre sıkı duruş beklentisi doların küresel ölçekte güçlenmesine destek verirken, tahvil piyasasında da satış baskısını artırdı.
ABD’nin 10 yıllık tahvil faizi hafta içerisinde yüzde 5 seviyesini aşarak uzun yılların en yüksek seviyelerinden birini gördü. Yüksek tahvil getirileri, hisse senetleri açısından alternatif yatırım araçlarının cazibesini artırarak özellikle büyüme ve teknoloji şirketleri üzerinde baskı oluşturdu.
YAPAY ZEKA HİSSELERİNDE DALGALANMA
Teknoloji tarafında ise yapay zekanın hızlı gelişimine yönelik güvenlik tartışmaları yatırımcıların odağına yerleşti.
Yapay zeka sektöründeki bazı şirket yöneticilerinden teknolojinin gelişim hızının düşürülmesine yönelik gelen açıklamalar, özellikle yarı iletken ve yapay zeka bağlantılı şirketlerin hisselerinde satış baskısına neden oldu. Reuters verilerine göre hafta içinde yarı iletken hisselerini izleyen endekste sert kayıplar görüldü.
Bununla birlikte şirket bilançolarının güçlü seyretmesi ve yapay zekaya yönelik yatırım harcamalarının devam etmesi, teknoloji hisselerindeki düşüşün genele yayılmasını sınırlayan unsurlar arasında yer aldı.
PETROL 100 DOLARIN ÜZERİNDE KALDI
Enerji piyasalarında jeopolitik riskler belirleyici olmaya devam etti. Orta Doğu’daki gelişmeler petrol fiyatlarında yüksek seviyelerin korunmasına neden olurken, haftanın son bölümünde alternatif sevkiyat rotalarına ilişkin beklentiler fiyatları bir miktar aşağı çekti.
Brent petrol haftayı 103 dolar seviyelerinde tamamlarken, petrolün 100 doların üzerinde kalmaya devam etmesi küresel enflasyon görünümüne ilişkin riskleri canlı tuttu.
Altının ons fiyatı ise hafta genelinde yükseliş kaydetti ve 4 bin 300 doların üzerinde seyrini korudu.
WALL STREET’TE YÖN ARAYIŞI SÜRDÜ
ABD borsalarında haftalık görünüm endeksler arasında ayrıştı.
S&P 500 ve Dow Jones haftayı kayıpla tamamlarken, teknoloji ağırlıklı Nasdaq pozitif ayrıştı. Fed’in gelecek dönemde izleyeceği faiz patikası ile tahvil faizlerinin seyri, yeni haftada Wall Street’in temel gündemlerinden biri olacak.
ABD’de salı günü Richmond Fed imalat endeksi, çarşamba imalat sanayi verileri, perşembe haftalık işsizlik maaşı başvuruları ve yeni konut satışları izlenecek.
Haftanın son işlem gününde ise dayanıklı mal siparişleri ile Michigan Üniversitesi tüketici güven endeksi piyasaların yön arayışında öne çıkacak.
AVRUPA’DA FAİZ BASKISI DEVAM EDİYOR
Avrupa piyasalarında da merkez bankalarının sıkı para politikasını ne kadar sürdüreceğine ilişkin belirsizlik etkili oldu.
İngiltere Merkez Bankası politika faizini yüzde 3,75 seviyesinde sabit bırakırken, kurul içerisindeki bazı üyelerin faiz artırımından yana oy kullanması enflasyon risklerinin önemini koruduğuna işaret etti.
Avro Bölgesi’nde ağustos enflasyonu aylık yüzde 0,4 artarken, yıllık artış yüzde 3,2 olarak gerçekleşti.
Yeni haftada Avrupa’da tüketici güveni ile Almanya, Avro Bölgesi ve İngiltere’nin imalat sanayi PMI verileri yakından takip edilecek. Almanya’da Ifo iş dünyası güven endeksi ile GfK tüketici güveni de haftanın önemli verileri arasında yer alacak.
ASYA’DA JAPONYA MERKEZ BANKASI ÖNE ÇIKTI
Asya piyasalarında haftanın en dikkat çekici gelişmelerinden biri Japonya Merkez Bankasının faiz kararı oldu.
Banka, politika faizini 25 baz puan artırarak yüzde 1,25’e yükseltti. Böylece Japonya’da faiz oranı yaklaşık 30 yılın en yüksek seviyelerine çıktı. Küresel merkez bankalarının enflasyon risklerine karşı daha sıkı bir politika çizgisine yöneldiği görünümü de güçlendi.
Çin’de açıklanan veriler ise ekonomik aktiviteye ilişkin karışık sinyaller verdi. Sanayi üretimindeki artışa karşılık işsizlik oranındaki yükseliş, Pekin yönetiminin ekonomiyi desteklemeye yönelik yeni adımlar atabileceği beklentisini canlı tuttu.
Yeni haftada bölgedeki önemli göstergelerden biri Japonya’nın imalat sanayi PMI verisi olacak.
BIST 100’DE HAFTALIK KAYIP YÜZDE 8’İ AŞTI
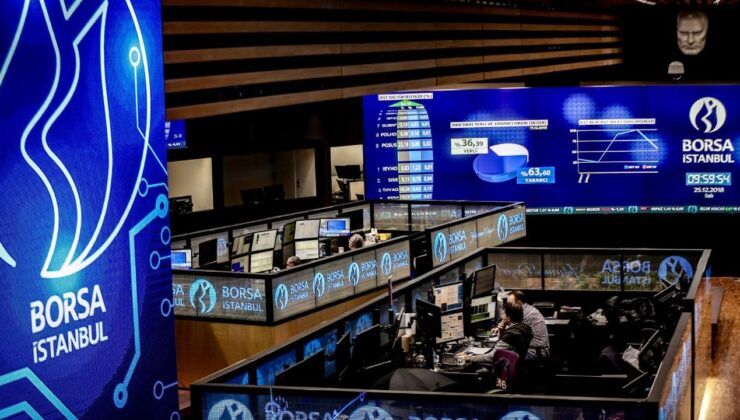
Yurt içinde ise Borsa İstanbul’da satış ağırlıklı bir hafta geride kaldı. BIST 100 endeksi haftalık bazda yüzde 8,18 değer kaybederek 13.284,42 puandan kapandı.
Dolar/TL haftayı 48,7649 seviyesinde tamamlarken, ekonomi yönetiminin piyasalardaki likidite koşullarına yönelik açıklamaları takip edildi.
Yeni haftada pazartesi günü reel kesim güven endeksi ile kapasite kullanım oranı, salı günü ise tüketici güven endeksi yurt içi piyasaların veri gündeminde öne çıkacak.
Küresel tarafta ise Fed’in bundan sonraki faiz adımlarına ilişkin beklentiler, tahvil getirileri, enerji fiyatları ve teknoloji hisselerindeki hareketlilik piyasaların yönü açısından belirleyici olmaya devam edecek.