Don, dolu, kuraklık, aşırı yağış ve sıcak hava dalgaları, tarımsal üretimde giderek daha belirleyici riskler haline geliyor. 2025’te zirai don 65 ilde 16 ürünü etkilerken, TARSİM aynı yıl başta don olmak üzere dolu ve kuraklık gibi afetler nedeniyle üreticilere 35 milyar TL hasar ödemesi yaptı. Kuraklığın geniş bir coğrafyada etkili olması, tarımda risk yönetiminin önemini artırıyor.
TARIMSAL RİSK HARİTASI DEĞİŞİYOR
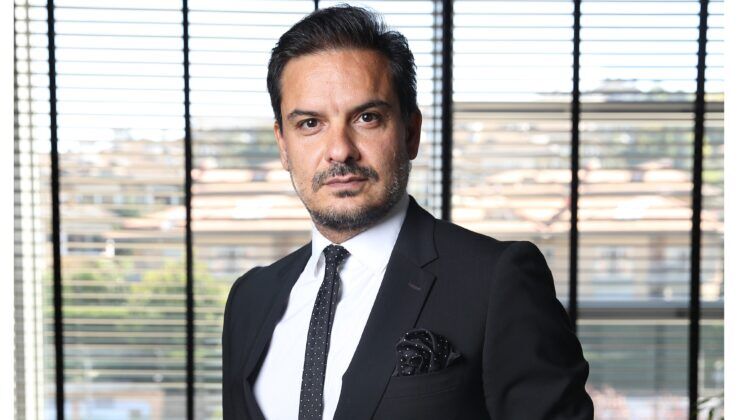
İklim değişikliğinin yalnızca hasarın boyutunu değil, risklerin ortaya çıkış şeklini de değiştirdiğine dikkat çeken IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, tarımsal risklerin artık daha dinamik değerlendirilmesi gerektiğini söyledi.
“Tarım doğası gereği iklim koşullarına son derece duyarlı bir sektör. Ancak bugün karşı karşıya olduğumuz tablo, alışılmış mevsimsel dalgalanmaların ötesine geçiyor. Üreticinin aynı üretim döneminde don, ardından kuraklık veya aşırı sıcaklık gibi farklı risklerle karşılaşması mümkün hale geliyor. Bu nedenle tarımsal risk haritasını geçmişte olduğu gibi sabit kabuller üzerinden değil, değişen iklim koşullarını dikkate alan daha dinamik bir anlayışla değerlendirmemiz gerekiyor.”
Risklerin ürün, coğrafya ve üretim dönemine göre değiştiğini belirten Çiftçi, bir bölgede kuraklığın öne çıkarken başka bir bölgede ani yağış, dolu veya sıcaklık değişimlerinin üretimi tehdit edebileceğini söyledi. Çiftçi, “Geleceğin tarımsal risk yönetiminde ürün, lokasyon ve iklim verisini birlikte okuyabilmek çok daha önemli olacak” dedi.
TARIM SİGORTASININ ÖNEMİ ARTIYOR
Artan iklim kaynaklı hasarların tarım sigortasının önemini artırdığını belirten Çiftçi, sigortanın yalnızca meydana gelen zararın finansal karşılığını sağlayan bir araç olarak görülmemesi gerektiğini ifade etti.
“Üretici açısından bir doğal afet yalnızca o yılın ürün kaybı anlamına gelmiyor. Gelir kaybı, işletme sermayesinin zayıflaması, yeni üretim dönemi için finansman ihtiyacı ve tedarik zincirindeki aksaklıklar gibi birbirini takip eden sonuçlar ortaya çıkabiliyor. Bu nedenle tarım sigortasının temel işlevlerinden biri, üreticinin ve tarım şirketlerinin böyle bir hasarın ardından faaliyetlerini sürdürebilecek finansal dayanıklılığa sahip olmasına katkı sağlamak.”
Türkiye’de tarım sigortalarının değişen risklere uyum sağlamaya başladığına dikkat çeken Çiftçi, 2026’da meyve ve sebzelerde don riskine yönelik kapsamın genişletilmesini, bazı narenciye ürünlerinde güneş yanıklığının teminata dahil edilmesini ve belirli ürünlerde kış donuna ilişkin korumanın genişletilmesini bu dönüşümün göstergeleri arasında değerlendirdi.
PARAMETRİK SİGORTA YENİ RİSKLERDE ÖNE ÇIKIYOR
İklim değişikliğiyle birlikte parametrik sigortaların da tarımda daha fazla gündeme gelebileceğini belirten Çiftçi, bu modelin ölçülebilir iklim risklerinde tamamlayıcı bir çözüm sunabileceğini söyledi.
“Parametrik sigorta, klasik sigortadan farklı olarak yalnızca gerçekleşen fiziksel hasarın tek tek tespit edilmesine değil; önceden belirlenen yağış miktarı, sıcaklık veya benzeri ölçülebilir bir parametrenin belirlenen eşiği aşmasına ya da altında kalmasına bağlı olarak çalışan bir yapı sunuyor. Bu yaklaşım özellikle ölçülebilir iklim verileriyle doğrudan ilişkili risklerde tamamlayıcı bir çözüm olarak değerlendirilebilir.”
Parametrik modellerin geleneksel tarım sigortalarının alternatifi olmadığını vurgulayan Çiftçi, farklı risk transfer mekanizmalarının ve uluslararası reasürans kapasitesinin birlikte değerlendirildiği daha esnek modellerin önümüzdeki dönemde önem kazanacağını söyledi.
DOĞRU RİSK YÖNETİMİ POLİÇEDEN ÖNCE BAŞLIYOR
Tarım sektöründe risk yönetiminin yalnızca sigorta poliçesiyle sınırlı olmadığını belirten Çiftçi, işletmelerin öncelikle kendi risk profillerini doğru şekilde ortaya koyması gerektiğini ifade ederek,“Üretim yapılan bölgenin iklim verileri, yetiştirilen ürünün hassasiyeti, sulama imkânları, üretim dönemleri, depolama ve lojistik süreçleri birlikte değerlendirilmeli. Ardından hangi risklerin önleyici tedbirlerle azaltılabileceği, hangilerinin işletme tarafından taşınabileceği ve hangilerinin sigorta veya farklı finansal araçlarla transfer edilmesi gerektiği belirlenmeli. Doğru tarımsal risk yönetimi, poliçeden önce riskin doğru tanımlanmasıyla başlıyor.”
Çiftçi, tarım şirketleri açısından iklim kaynaklı risklerin yalnızca üretim sahasındaki fiziksel hasarla sınırlı tutulmaması gerektiğini, tedarik zinciri, iş sürekliliği, finansman ve sözleşmesel yükümlülükler üzerindeki etkilerin de birlikte değerlendirilmesi gerektiğini söyledi.
HEDEF ÜRETİMİN DEVAMLILIĞINI KORUMAK
Önümüzdeki dönemde veri kullanımı, iklim modellemeleri, yeni teminatlar ve alternatif risk transfer çözümlerinin tarım sigortacılığında daha fazla önem kazanacağını belirten Çiftçi, geçmiş hasar verilerinin gelecekteki riskleri tek başına açıklamakta yetersiz kalabileceğine dikkat çekti.
“İklim değişikliği bize geçmişin her zaman geleceğin doğru göstergesi olmayabileceğini gösteriyor. Bu nedenle tarım sigortacılığında geleceğin yaklaşımı yalnızca ‘Hasar gerçekleşirse ne kadar öderiz?’ sorusu üzerine kurulamaz. Asıl soru, ‘Bu risk gerçekleşmeden önce nasıl ölçülür, nasıl azaltılır ve gerçekleştiğinde üreticinin faaliyetini sürdürebilmesi nasıl sağlanır?’ olmalı.”
Çiftçi, iklim riskinin tamamen ortadan kaldırılmasının mümkün olmadığını ancak daha iyi ölçülerek yönetilebileceğini ve finansal etkisinin azaltılabileceğini belirtti. Tarım sigortacılığının önümüzdeki dönemde yalnızca ürünü değil, üretimin devamlılığını ve işletmelerin dayanıklılığını da koruyan daha bütüncül bir risk yönetimi yaklaşımına dönüşmesi bekleniyor.